

Konsekwencje upadłości konsumenckiej co warto wiedzieć?


Upadłość konsumencka to procedura prawna, której celem jest oddłużenie osoby fizycznej niemającej możliwości spłaty swoich zobowiązań. Stanowi szansę dla dłużników na rozpoczęcie nowego rozdziału finansowego, jednak jej ogłoszenie wiąże się z określonymi konsekwencjami. Wniosek o ogłoszenie upadłości można złożyć w sądzie, który następnie ocenia, czy dłużnik rzeczywiście znajduje się w stanie niewypłacalności.
O upadłość konsumencką mogą ubiegać się osoby fizyczne, które nie prowadzą działalności gospodarczej. Przepisy prawa przewidują, że upadłość jest możliwa w przypadku, gdy dłużnik nie jest w stanie regulować swoich zobowiązań przez okres co najmniej trzech miesięcy. Ostateczna decyzja sądu zależy od okoliczności sprawy, a w niektórych sytuacjach postępowanie może zakończyć się oddaleniem wniosku.
Umorzenie długów a zobowiązania, które pozostają do spłaty
Podstawowym celem upadłości konsumenckiej jest redukcja lub całkowite umorzenie długów osoby zadłużonej. Po zakończeniu procesu część zobowiązań może zostać anulowana, co pozwala dłużnikowi uregulować swoją sytuację finansową. W niektórych przypadkach sąd ustala plan spłaty, który określa sposób regulowania należności zgodnie z możliwościami finansowymi dłużnika.
Należy jednak pamiętać, że nie wszystkie długi podlegają umorzeniu. Do zobowiązań, które zazwyczaj pozostają do spłaty, należą alimenty, grzywny zasądzone wyrokami sądowymi oraz zobowiązania wynikające z odszkodowań. Dodatkowo wszelkie zobowiązania, które nie zostały zgłoszone w odpowiednim czasie w toku postępowania upadłościowego, mogą zostać wyłączone z procesu oddłużenia.
Wpływ upadłości konsumenckiej na majątek dłużnika
Postępowanie upadłościowe ma istotny wpływ na majątek osoby zadłużonej. W większości przypadków dochodzi do likwidacji majątku, co oznacza, że posiadane nieruchomości, pojazdy czy wartościowe przedmioty mogą zostać sprzedane, aby spłacić część zobowiązań. Środki uzyskane ze zbycia składników majątku są przeznaczane na pokrycie długów w ramach postępowania upadłościowego.
Nie oznacza to jednak, że dłużnik zostaje pozbawiony wszelkich środków do życia. W polskim prawie przewidziano pewne wyłączenia spod egzekucji, takie jak niektóre świadczenia socjalne czy minimalny poziom wynagrodzenia, który pozwala na utrzymanie egzystencji dłużnika. Istnieją również sytuacje, w których osoby upadające mogą zachować część swojego majątku, jeśli nie jest on niezbędny do spłaty wierzycieli.
Jak upadłość wpływa na historię kredytową i przyszłe możliwości finansowe?
Ogłoszenie upadłości konsumenckiej ma długofalowy wpływ na historię kredytową dłużnika. Informacja o ogłoszeniu upadłości widnieje w Biurze Informacji Kredytowej (BIK) przez okres do dziesięciu lat, co może utrudnić uzyskanie kredytu czy pożyczki w przyszłości. Banki oraz instytucje finansowe uznają osoby po upadłości za klientów wysokiego ryzyka, co może prowadzić do odmowy udzielenia finansowania.
Z drugiej strony, po upadłości konsumenckiej i umorzeniu zobowiązań, dłużnik nie jest już obciążony wcześniejszymi długami, co może ułatwić odbudowę jego sytuacji finansowej. Systematyczne korzystanie z dostępnych narzędzi, takich jak karta kredytowa z niskim limitem czy rzetelne regulowanie bieżących zobowiązań, może stopniowo poprawiać wiarygodność kredytową danej osoby.
Czy upadłość konsumencka zawsze jest najlepszym rozwiązaniem?
Choć upadłość konsumencka jest skutecznym mechanizmem oddłużeniowym, nie zawsze stanowi najlepszą opcję dla wszystkich dłużników. Konsekwencją jej ogłoszenia jest utrata części majątku oraz negatywny wpływ na historię kredytową, co może ograniczyć możliwości finansowe w przyszłości. Dlatego warto rozważyć alternatywne rozwiązania, takie jak negocjacje z wierzycielami, restrukturyzacja zadłużenia czy konsolidacja kredytów.
Każdy przypadek powinien być analizowany indywidualnie, uwzględniając aktualną sytuację majątkową oraz możliwości regulowania zobowiązań w przyszłości. W niektórych sytuacjach ugoda z wierzycielami może być korzystniejsza niż postępowanie upadłościowe, szczególnie jeśli istnieje szansa na częściową spłatę zobowiązań w wyznaczonym terminie.
Artykuł powstał przy współpracy z upadlosc-kancelaria.pl.
Widzisz błąd lub nieaktualną informację? Zgłoś błąd, sprostowanie lub uwagę

Ostatnie Artykuły
Rondo przy ArcelorMittal Park będzie nosić imię Józefa Gałeczki
Moda pod lupą socjolożki. Wstęp na spotkanie w bibliotece będzie wolny
Reklama obiecuje szybki zysk. Potem rzekomy doradca chce dostępu do banku
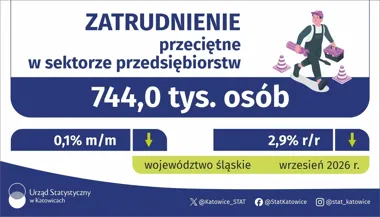
Zatrudnienie w śląskich firmach spadło w rok o 2,9 proc.
Ceny mieszkań w Sosnowcu - barometr cen transakcyjnych
Blisko 1300 kontroli w Sosnowcu. Czterech uczestników ruchu po alkoholu
Stroisz pod kontrolą. Policjanci i Straż Leśna patrolują lasy
Śląskie zakłady wyemitowały 2,8 tys. ton pyłów. Urządzenia zatrzymały 99,8 proc.
Prawnie chronione tereny zajmowały ponad jedną piątą województwa śląskiego
Tramwaj 15 pojedzie krócej, uruchomiona zostanie linia autobusowa Z-15
Uczniowie SP6 wystąpili dla hospicjum. Dochód ze słodkości przeznaczono na pomoc
Obrazy Chełmońskiego ożyją w Sosnowcu. Muzyka na żywo i akrobacje wysoko nad sceną
Seryjne kradzieże kół w Sosnowcu. 46-latek usłyszał zarzuty
Źle zaparkowane auto może zablokować wyjazd i zagrozić pieszym
Przydatne dane teleadresowe
- Kuratorium Oświaty w Katowicach Delegatura w Sosnowcu - kontakt, stypendia, programy dla szkół
- Wojewódzki Szpital Specjalistyczny im. św. Barbary nr 5 w Sosnowcu - kontakt, oddziały, poradnie i rejestracja
- Pałac Schoena Muzeum w Sosnowcu - godziny, bilety, wystawy i dojazd
- Wojewódzki Ośrodek Medycyny Pracy w Sosnowcu - kontakt, poradnie, badania
- Sosnowieckie Centrum Sztuki Zamek Sielecki - bilety, godziny, zajęcia i dojazd
- Komenda Miejska PSP w Sosnowcu - kontakt, godziny, dostępność